Umetna inteligenca je pomembno spremenila obdelavo dokumentov in avtomatizacijo računovodskih procesov, vendar ne odpravi samodejno vseh napak. Je zmogljivo orodje, a ni nezmotljiva. Brez ustreznih navodil, preverjanj in varovalk lahko napake obdelamo hitreje, ne pa jih nujno tudi preprečimo.
Zakaj umetna inteligenca v računovodstvu sama ne zagotavlja popolne natančnosti?
Jezikovni in vizualni modeli delujejo na podlagi prepoznavanja vzorcev in verjetnosti. Dokumenta ne razumejo na enak način kot izkušen računovodja, ampak ocenijo, kateri podatek najverjetneje sodi v posamezno polje.
Pri računih z različnimi postavitvami, slabše berljivih dokumentih, nestandardnih zapisih ali posebnih davčnih klavzulah zato uporaba umetne inteligence sama po sebi ni dovolj.
Za njeno zanesljivo uporabo v poslovnem okolju so pomembni predvsem trije pogoji:
- Znanje in izkušnje s področja računovodstva Razvoj in uporabo rešitve morajo usmerjati ljudje, ki poznajo računovodske procese, davčna pravila in najpogostejše težave pri obdelavi računov. Brez poznavanja prakse umetna inteligenca ne more vedeti, kateri podatki zahtevajo dodatno pozornost.
- Jasna in natančna navodila Umetna inteligenca potrebuje jasno določen kontekst in pravila. Opredeljeno mora biti, katere podatke naj poišče, kako naj obravnava izjeme ter v kakšni obliki naj jih vrne.
- Kakovostni in preverjeni podatkovni viri Rezultat je odvisen tudi od kakovosti podatkov in virov, ki se uporabljajo pri obdelavi in preverjanju. Pri računih so zato pomembni zanesljivi registri podjetij, davčni podatki, šifranti in drugi referenčni viri.
Kako je obdelava računov zasnovana v aplikaciji FlowBills?
Pri razvoju aplikacije FlowBills izhajamo iz dejstva, da v računovodstvu tudi majhen delež napak lahko pomeni dodatno ročno delo. Napačno prebran znesek, sklic, davčna številka ali transakcijski račun zahteva preverjanje in popravljanje.
Zato umetne inteligence ne uporabljamo samostojno, ampak jo povezujemo s programskimi kontrolami in opozorili uporabniku.
Sistem je zasnovan na več ravneh:
1. Usmerjeno branje dokumentov
Umetna inteligenca pri branju računov uporablja vnaprej pripravljena navodila za prepoznavanje posameznih podatkov in postavk. Pri tem se upoštevajo različne oblike računov in načini zapisa podatkov.
2. Programske kontrole
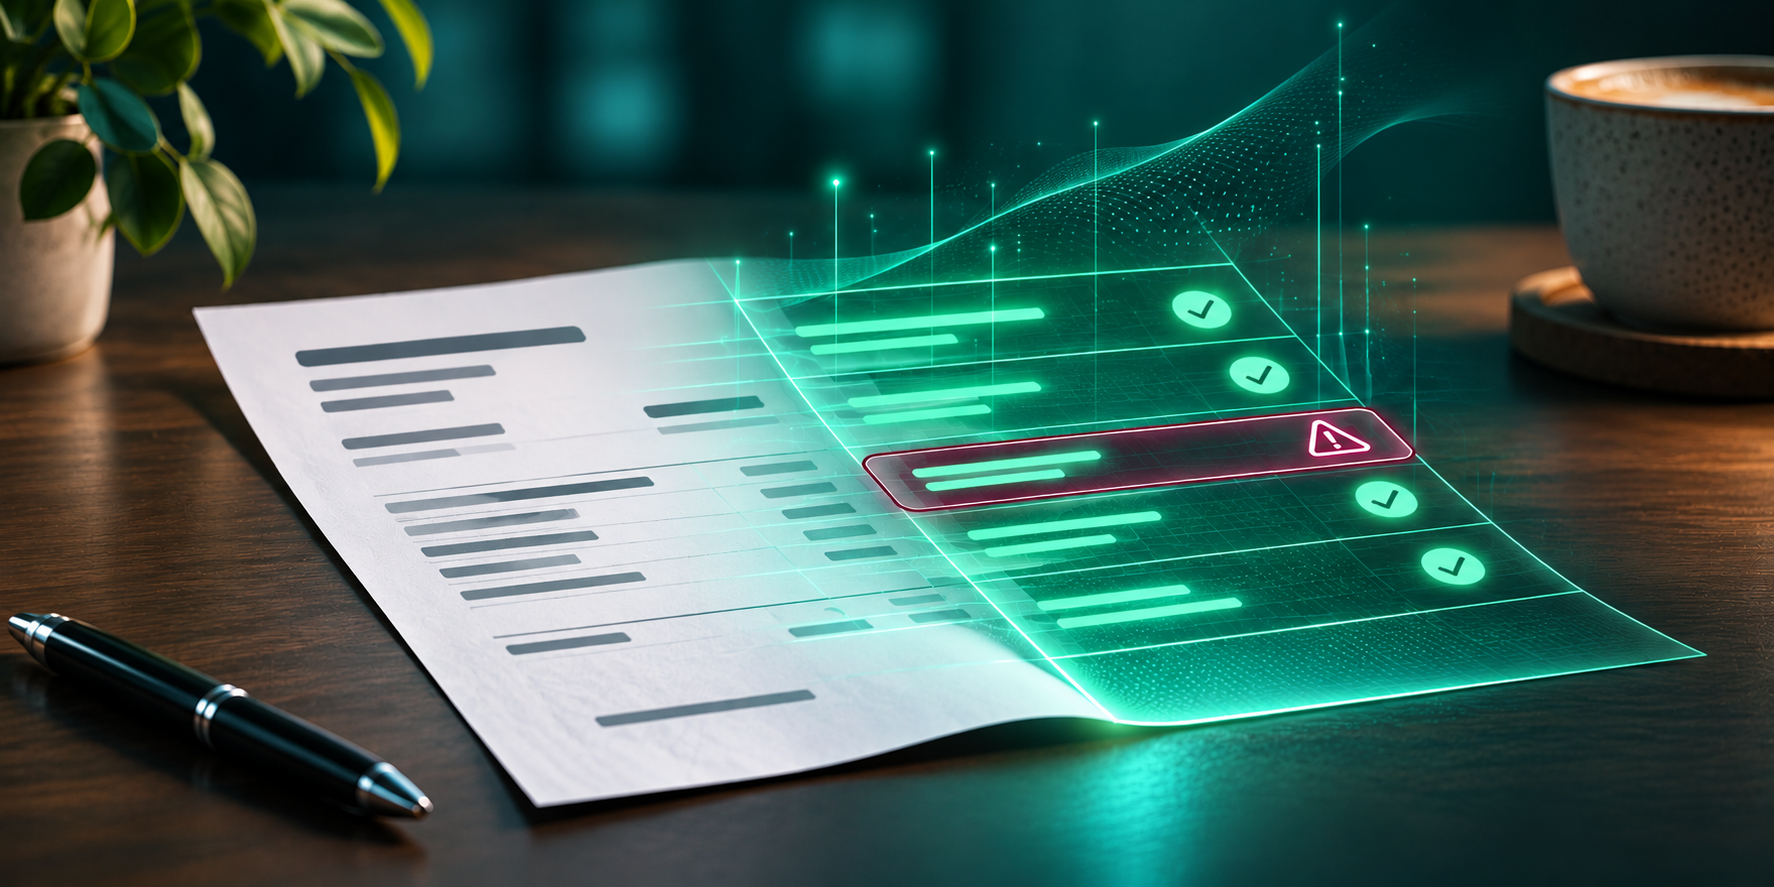
Ko umetna inteligenca prebere podatke, jih dodatno preveri programska logika. Ta ne ocenjuje verjetnosti, ampak podatke preverja na podlagi določenih matematičnih in logičnih pravil.
Med drugim je mogoče preverjati:
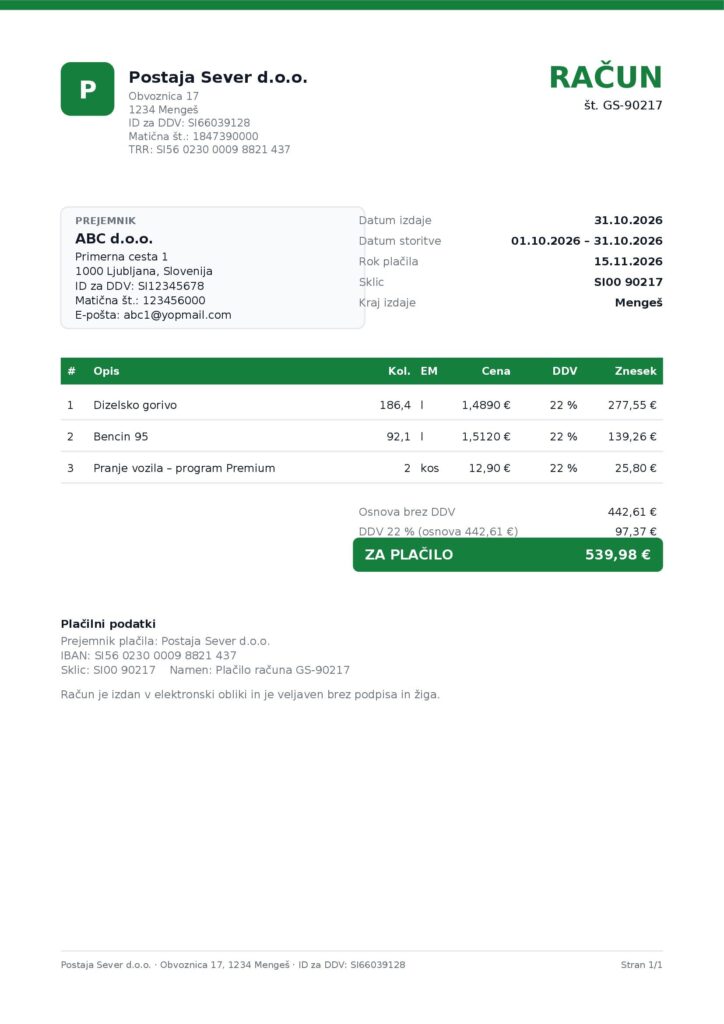
- ali se osnova, DDV in končni znesek računa matematično ujemajo;
- ali sta davčna številka in naziv dobavitelja medsebojno skladna;
- ali je zapis transakcijskega računa oziroma IBAN veljaven;
- ali so datumi izdaje, opravljene storitve in zapadlosti logično povezani;
- ali obstajajo druga odstopanja, ki zahtevajo pozornost uporabnika.
3. Opozorila ob zaznanih odstopanjih
Če sistem zazna neskladje ali podatka ne more dovolj zanesljivo potrditi, na to opozori uporabnika. Ta lahko podatek preveri in po potrebi popravi, preden se prenese v računovodski program ali uporabi pri pripravi strukturiranega e-računa.
Manj prepisovanja in boljši nadzor nad podatki
Namen digitalizacije ni, da bi odločanje v celoti prepustili tehnologiji. Cilj je vzpostaviti proces, ki povezuje hitrost umetne inteligence, računovodsko znanje in zanesljivost programskih kontrol.
Tak pristop lahko zmanjša količino ročnega prepisovanja računov, hitreje opozori na možne napake in uporabniku omogoči boljši nadzor nad podatki pred njihovim nadaljnjim knjiženjem ali prenosom v druge sisteme.
Umetna inteligenca je pri tem pomemben del rešitve, vendar najboljše rezultate dosega šele v povezavi z ustreznimi podatkovnimi viri, preverjenimi pravili in nadzorom uporabnika.